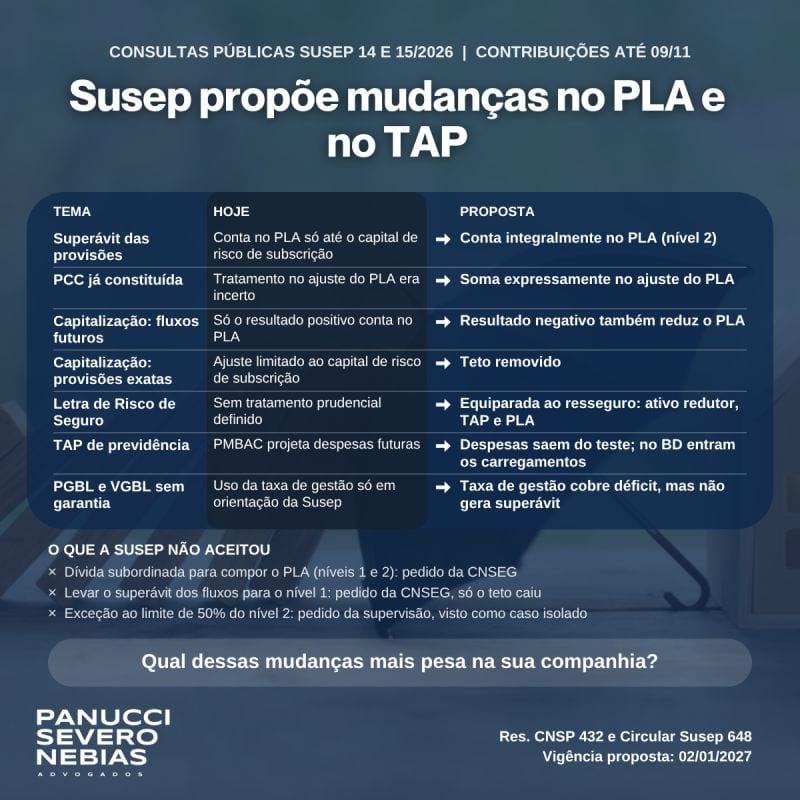
Seguradoras de vida e previdência podem ganhar capital regulatório. Capitalizadoras podem perder.
A Susep colocou em consulta pública (Consultas Públicas 14 e 15/2026) alterações na Resolução CNSP 432 e na Circular Susep 648, normas que regem o Patrimônio Líquido Ajustado (PLA) e o Teste de Adequação de Passivos (TAP). Vigência proposta: 2 de janeiro de 2027.
A Susep colocou em consulta pública (Consultas Públicas 14 e 15/2026) alterações na Resolução CNSP 432 e na Circular Susep 648, normas que regem o Patrimônio Líquido Ajustado (PLA) e o Teste de Adequação de Passivos (TAP). Vigência proposta: 2 de janeiro de 2027.
O que muda
1.Superávit das provisões. Hoje, a folga das provisões sobre o fluxo realista dos prêmios registrados só entra no PLA até o valor do capital de risco de subscrição. A proposta retira esse teto: o superávit entra integralmente, mas continua no nível 2.
2.PCC já constituída. Passa a somar expressamente no ajuste do PLA, evitando penalizar quem constituiu PCC sem déficit no resultado consolidado.
3.Capitalização, fluxos não registrados. Hoje só o resultado positivo entra no PLA. Pela proposta, o resultado negativo também reduz o PLA; o teto do capital de risco de mercado passa a valer só para o superávit.
4.Capitalização, provisões exatas contra fluxo realista. O ajuste deixa de ser limitado ao capital de risco de subscrição.
5.Letra de Risco de Seguro (LRS). Na cedente, prêmios, sinistros e contratos de LRS seguem o regime do resseguro ou da retrocessão, conforme o risco transferido: contam como ativo redutor da necessidade de cobertura e entram no TAP e nos ajustes do PLA. A Susep poderá editar critérios próprios de registro e reporte.
6.TAP de previdência. Os fluxos da PMBAC deixam de projetar despesas, já cobertas pela provisão de despesas (agora apurada de forma realista). No benefício definido passam a entrar os carregamentos.
7.PGBL e VGBL sem garantia. A taxa de gestão disponível pode compensar déficit da PMBAC, mas não gera superávit. A regra, hoje só no documento de orientação do TAP, vai para a norma.
8.Nomenclatura. "Taxa de gestão" passa a "taxa de estruturação e manutenção de planos de previdência e de seguros de pessoas", em linha com a Resolução CVM 187, com reflexo no plano de contas e nas notas explicativas.
O que a Susep não aceitou
1.Dívida subordinada para compor os níveis 1 e 2 do PLA, pedida pela CNSEG com o argumento de custo menor que o capital próprio e alinhamento a Solvência II.
2.Transferência do superávit dos fluxos do nível 2 para o nível 1, também pedida pela CNSEG. A Susep retirou o teto, mas entendeu que o ajuste não tem qualidade de capital de nível 1.
3.Exceção ao limite de 50% do nível 2 para superávit de fluxos não registrados de PPNG, sugerida pela própria área de supervisão. A Susep analisou dados de 2023 a 2025 e tratou o caso como isolado.
Contribuições até 09/11/2026 no Sistema de Consultas Públicas da Susep.
E na sua companhia: qual dessas mudanças pesa mais? A Susep deveria ter aceitado a dívida subordinada no PLA? Conta pra gente nos comentários.